
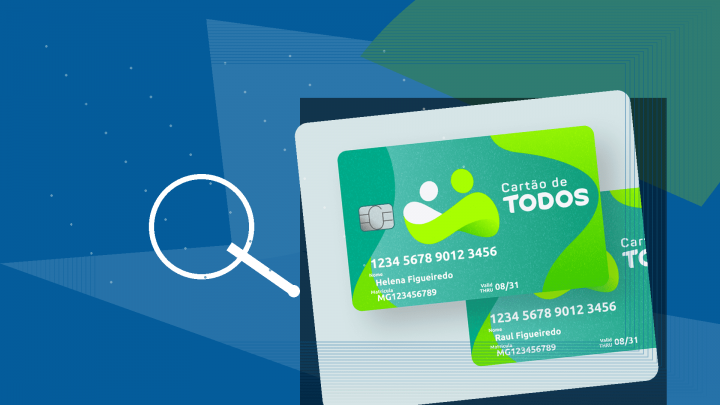
As pessoas têm se perguntado se o cartão de todos é uma enganação, porque passaram por dificuldades de uso, cancelamento ou expectativas não atendidas.
O Cartão de TODOS não é plano de saúde, nem cartão de crédito. Ele é um cartão de descontos que promete preços menores em consultas e exames, além de benefícios em farmácias, odontologia e outros serviços.
Essa modalidade não é regulada como plano de saúde pela ANS, e já foi alvo de ação civil pública do MPF em São Paulo, além de investigação recente no RN sobre retorno de consulta.
A seguir, você vê as promessas, os relatos de consumidores, o que diz a lei e um checklist para decidir com tranquilidade.
O que o Cartão de TODOS é — e o que não é
- Não é plano de saúde e nem cartão de crédito. A própria empresa afirma que oferece apenas preços e descontos em parceiros credenciados. Não há cobertura de urgência e emergência, nem garantias do Rol da ANS.
- É um cartão de descontos. O site oficial divulga consultas “a partir de R$ 30”, descontos em farmácias e outros benefícios, além de campanhas promocionais e de cashback.
- Não é regulado como plano. A ANS já esclareceu que cartão-desconto não é plano de saúde e não oferece as garantias assistenciais mínimas previstas na lei dos planos. Ou seja, a experiência depende da rede conveniada e da política comercial de cada parceiro.
Em 2026, entender essa diferença é essencial para não confundir desconto com cobertura.
Por que tanta gente quer saber o cartão de todos é enganação?
Há três grandes motivos que aparecem repetidamente nos relatos públicos e nas apurações oficiais:
- Expectativa vs. realidade:
O marketing costuma realçar preços “a partir de” e ampla rede, porém usuários relatam dificuldade de agenda em algumas regiões, especialidades indisponíveis e valores adicionais no ato do atendimento. Isso alimenta a sensação de que “prometeram mais do que entregaram”. - Retorno de consulta e cobranças:
Houve notícia de investigação do Ministério Público em Natal sobre clínicas conveniadas que negavam retorno gratuito, o que levantou discussão sobre práticas abusivas na relação com o consumidor. Em reclamações individuais, consumidores também relatam dúvidas e cobranças em retornos. - Histórico de questionamentos legais:
Em 2014, o MPF em São Paulo moveu ação civil pública para suspender a venda do “Cartão de Todos”, apontando prejuízos a consumidores, dificuldades de cancelamento e falta de regulação setorial. Ainda que o caso seja antigo, ajuda a entender por que a reputação do produto é tema recorrente até hoje.
Promessas mais comuns x o que você deve checar
| O que é divulgado | O que conferir antes de contratar |
|---|---|
| Consultas “a partir de R$ 30” | Qual especialidade tem esse preço na sua cidade, quais taxas extras podem ser cobradas e qual é o preço final praticado pela clínica parceira. |
| “Descontos de até 35% em farmácias” | Em quais redes e produtos o desconto realmente se aplica e se há necessidade de apresentar o cartão no caixa. |
| “Maior cartão de descontos do Brasil” | Rede local: quantos prestadores há no seu bairro e na sua cidade, disponibilidade de agenda e reputação das clínicas. |
| “Não é plano de saúde” | Sem cobertura obrigatória, prazos máximos ou garantia de atendimento do Rol da ANS. É desconto, não convênio. |
| “Cashback e promoções” | Leia regulamentos de promoções e verifique como e quando o cashback é creditado. |
Cartão de TODOS é enganação?
Resposta curta: não é um golpe no sentido criminal, porém a percepção de enganação acontece quando a pessoa acha que está comprando “um plano barato” e descobre depois que é apenas desconto, com limitações e regras de cada parceiro. A confusão é reforçada porque cartões de desconto não têm as garantias de planos regulados.
Para decidir com clareza em 2026, avalie:
- Transparência do preço final. Peça o valor total antes de ir à consulta e pergunte sobre eventuais custos adicionais.
- Retorno de consulta. Pergunte se há retorno sem nova cobrança e em que prazo. Há investigação recente envolvendo essa prática em clínica conveniada, o que mostra que o tema merece atenção.
- Rede e acesso. Confirme quais especialidades existem na sua região e teste o agendamento.
- Cancelamento. Verifique a política de cancelamento e se existe fidelidade mínima ou multa.
- Urgência e emergência. Lembre que não há cobertura de emergências. Se você precisa dessa proteção, o caminho é plano de saúde regulado.
Checklist definitivo antes de assinar
- Solicite lista de clínicas e especialidades na sua cidade e confira reputação.
- Peça preço final por escrito para a consulta ou exame, com todas as taxas.
- Pergunte sobre retorno e obtenha a política por escrito.
- Leia o contrato e a política de cancelamento com cuidado.
- Guarde comprovantes, prints de ofertas e conversas de WhatsApp.
- Em caso de publicidade enganosa, procure Procon e registre reclamação formal.
E se eu já contratei e me arrependi?
- Tente cancelar pelos canais oficiais. Documente protocolo, data e atendente.
- Se houver cobrança indevida ou negativa de cancelamento, reclame em canais públicos e registre no Procon.
- Publicidade enganosa pode ser denunciada; o CDC protege seu direito à informação clara.
- Se a oferta dizia uma coisa e foi entregue outra, guarde a peça publicitária e reporte.
- Na persistência do problema, avalie ação judicial com orientação jurídica.
Está procurando economia real no dia a dia?
Se o seu objetivo com um cartão é economizar, considere também opções de Cartão de Crédito com cashback e programas de pontos que devolvem parte do que você gasta. Usados com responsabilidade, eles podem ajudar a pagar menos em farmácia e consulta particular quando necessário.
👉 Dica de oportunidade: veja a seleção de Cartões de Crédito do Quero Dinheiro Agora e compare opções com cashback e anuidade zero.
Importante: cartão de crédito para negativado existe, mas costuma ter limites e custos diferentes. Avalie Custo Efetivo Total e benefícios para não trocar um problema por outro.
Perguntas frequentes sobre se cartão de todos é enganação
1) O Cartão de TODOS é plano de saúde?
Não. É um cartão de descontos e a própria empresa afirma isso. Não há cobertura obrigatória da ANS, nem prazos máximos de atendimento.
2) Por que tanta gente chama de enganação?
Porque algumas pessoas esperavam um plano barato e encontraram descontos com limitações de rede, retorno e preço final. Também existem relatos de dificuldade de cancelamento e divergências de valores.
3) Tenho direito a retorno sem pagar de novo?
Depende da clínica e do médico. Houve investigação do MP em Natal sobre negativa de retorno gratuito em clínica conveniada. Confirme a regra antes de consultar.
4) Posso usar em urgência e emergência?
Não. O cartão não cobre emergências. Se você precisa desse tipo de proteção, avalie um plano regulado.
5) Onde reclamo se me senti enganado?
Guarde provas e procure o Procon. Também é possível registrar reclamação pública em plataformas de consumidores e, se necessário, buscar orientação jurídica.
6) Em 2026, vale a pena aderir?
Depende do seu perfil e da rede local. Se houver bons parceiros perto de você e os preços finais couberem no bolso, pode ajudar em casos pontuais. Para cobertura de fato, só plano de saúde.
Conclusão: como decidir com segurança em 2026
A pergunta “cartão de todos enganação” aparece porque há desalinhamento de expectativas e lacunas de transparência no mercado de cartões de desconto.
O Cartão de TODOS cumpre o que se propõe quando há rede disponível e preços claros, porém não substitui plano de saúde e não oferece as garantias regulatórias.
A ação do MPF/SP no passado e a investigação recente no RN mostram que o tema exige atenção redobrada do consumidor. Leia o contrato, valide preços e retorno, e só então decida.
Se a sua intenção é economizar no dia a dia e até ganhar dinheiro de volta nas compras, considere cartões de crédito com cashback. Compare agora no Quero Dinheiro Agora e escolha o que mais retorna no seu caso.
Sobre o Quero Dinheiro Agora
O Quero Dinheiro Agora compara cartões de crédito e soluções financeiras para ajudar você a gastar menos e organizar as finanças. Navegue por nossos guias e ferramentas para encontrar o cartão de crédito ideal, inclusive opções de cartão de crédito para negativado, sempre com informações claras.
Esperamos que esse artigo tenha te ajudado a descobrir se o Cartão de TODOS é uma enganação ou se realmente oferece bons benefícios para você.
Acesse o Quero Dinheiro Agora e economize melhor a partir de hoje.

