
Se você precisa do carro agora, o financiamento costuma ser melhor porque libera o bem imediatamente, mas cobra juros e CET (custo total) mais altos.
Se você pode esperar ser contemplado por sorteio ou lance, o consórcio tende a sair mais barato no longo prazo porque não tem juros típicos, e sim taxa de administração e fundos do grupo. Compare CET, verifique as regras do consórcio e use simuladores confiáveis antes de fechar.
Consórcio x financiamento: como cada um funciona
Consórcio: um grupo organizado por administradora regulada, onde todos pagam parcelas mensais até receber a carta de crédito por sorteio ou lance. É um autofinanciamento previsto em lei. Você só compra o carro quando for contemplado.
Financiamento: um banco ou financeira libera o valor do carro e você paga parcelas com juros e demais encargos previstos no CET, que deve ser informado de forma padronizada ao consumidor. Aqui o carro sai na hora (após aprovação).
Quando o consórcio costuma ser melhor
- Você pode esperar: a contemplação depende de sorteio ou lance. Não há “prazo garantido” para pegar o carro.
- Custo potencialmente menor: não tem juros típicos, mas existe taxa de administração, seguro e fundo de reserva do grupo. Compare o custo total do plano.
- Disciplina forçada: as parcelas funcionam como poupança programada até a contemplação, com compra à vista via carta (poder de negociação).
Quando o financiamento costuma ser melhor
- Precisa do carro agora: uso imediato após a aprovação e assinatura.
- Previsibilidade de posse: você não depende de sorteio ou lance.
- Atenção ao CET: some juros + tarifas + seguros e só assine após ver o custo total.
Comparativa rápida
| Critério | Consórcio | Financiamento |
|---|---|---|
| Juros | Não (há taxa de administração e fundos) | Sim (entra no CET) |
| Posse do carro | Após contemplação (sorteio/lance) | Imediata após aprovação |
| Previsibilidade | Contemplação incerta | Certa (cronograma de parcelas) |
| Custo total | Pode ser menor no longo prazo | Tende a ser maior com juros |
| Burocracia | Em geral, menor | Em geral, maior |
| Ideal para | Quem pode esperar e quer economizar | Quem precisa agora do carro |
Números que pesam na decisão
- CET obrigatório: toda proposta de crédito deve exibir o Custo Efetivo Total antes da contratação, para você comparar “maçã com maçã”.
- Juros de mercado: confira taxas médias de financiamento de veículos e use como referência ao negociar.
- Regras do consórcio: entenda assembleias, sorteios, tipos de lance (livre, embutido), reajustes do crédito e prazos.
- Garantias e seguros: verifique seguros embutidos, coberturas e custos extras que afetam a parcela final.
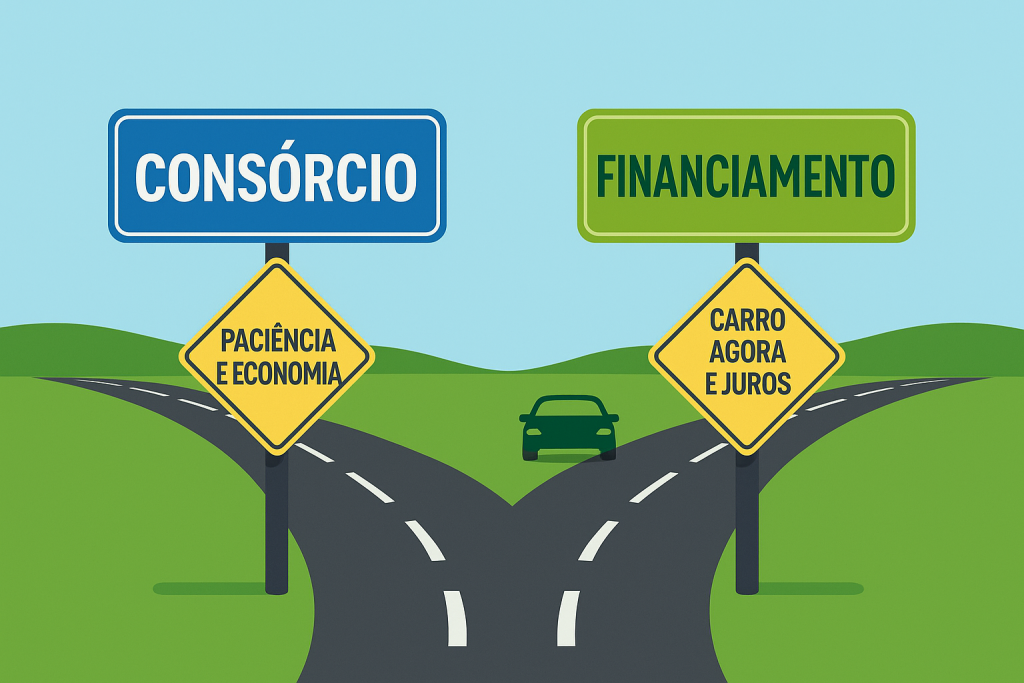
Checklist para decidir qual o melhor, consórcio ou financiamento?
- Você precisa do carro agora ou pode esperar a contemplação?
- Comparou CET (financiamento) e taxa de administração + fundos (consórcio)?
- Verificou prazo e regras da administradora do consórcio (assembleias, sorteios, lances)?
- Checou taxas médias de mercado para ter referência?
- Simulou o custo total (entrada, parcelas, seguros obrigatórios) no financiamento?
Marcas e serviços que ajudam na prática Seguro e jornada de compra mais simples
iCarros – Seguro de automóvel
Seguro e jornada de compra mais simples
Por que aqui: independentemente de consórcio ou financiamento, você vai rodar segurado. A cotação certa evita surpresas no orçamento.
SuperSim – Empréstimo Pessoal
Precisa reforçar a entrada ou cobrir despesas iniciais
Por que aqui: um pequeno crédito para entrada pode reduzir o financiamento, melhorar taxa e parcela.
FAQ: as perguntas que mais aparecem
Qual o melhor consórcio ou financiamento para quem tem pressa?
Financiamento tende a ser melhor, pois a posse é imediata após aprovação. Compare o CET e só assine após ver o custo total.
Qual o melhor financiamento ou consórcio para pagar menos?
Se você pode esperar e for contemplado, o consórcio costuma sair mais barato por não ter juros típicos, mas há taxa de administração. Avalie o custo total do plano.
Como saber se a parcela cabe no bolso?
Use simuladores, olhe o CET, verifique reajustes e some seguros obrigatórios do veículo. Compare com as taxas médias do mercado.
Consórcio tem garantia do FGC?
Não. O FGC protege depósitos e alguns títulos, com limites. Consórcio segue lei própria e normas do BC, mas não é produto coberto pelo FGC.
Como testamos
Usamos bases oficiais para embasar as regras (lei de consórcios, normas de CET e dados de juros). Cruzamos com conteúdos de referência e organizamos em linguagem simples, focando no que muda sua decisão na prática.

